This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.
28/09/2026
De gravar la transmissió a gravar el sòl
Per Institut Ostrom
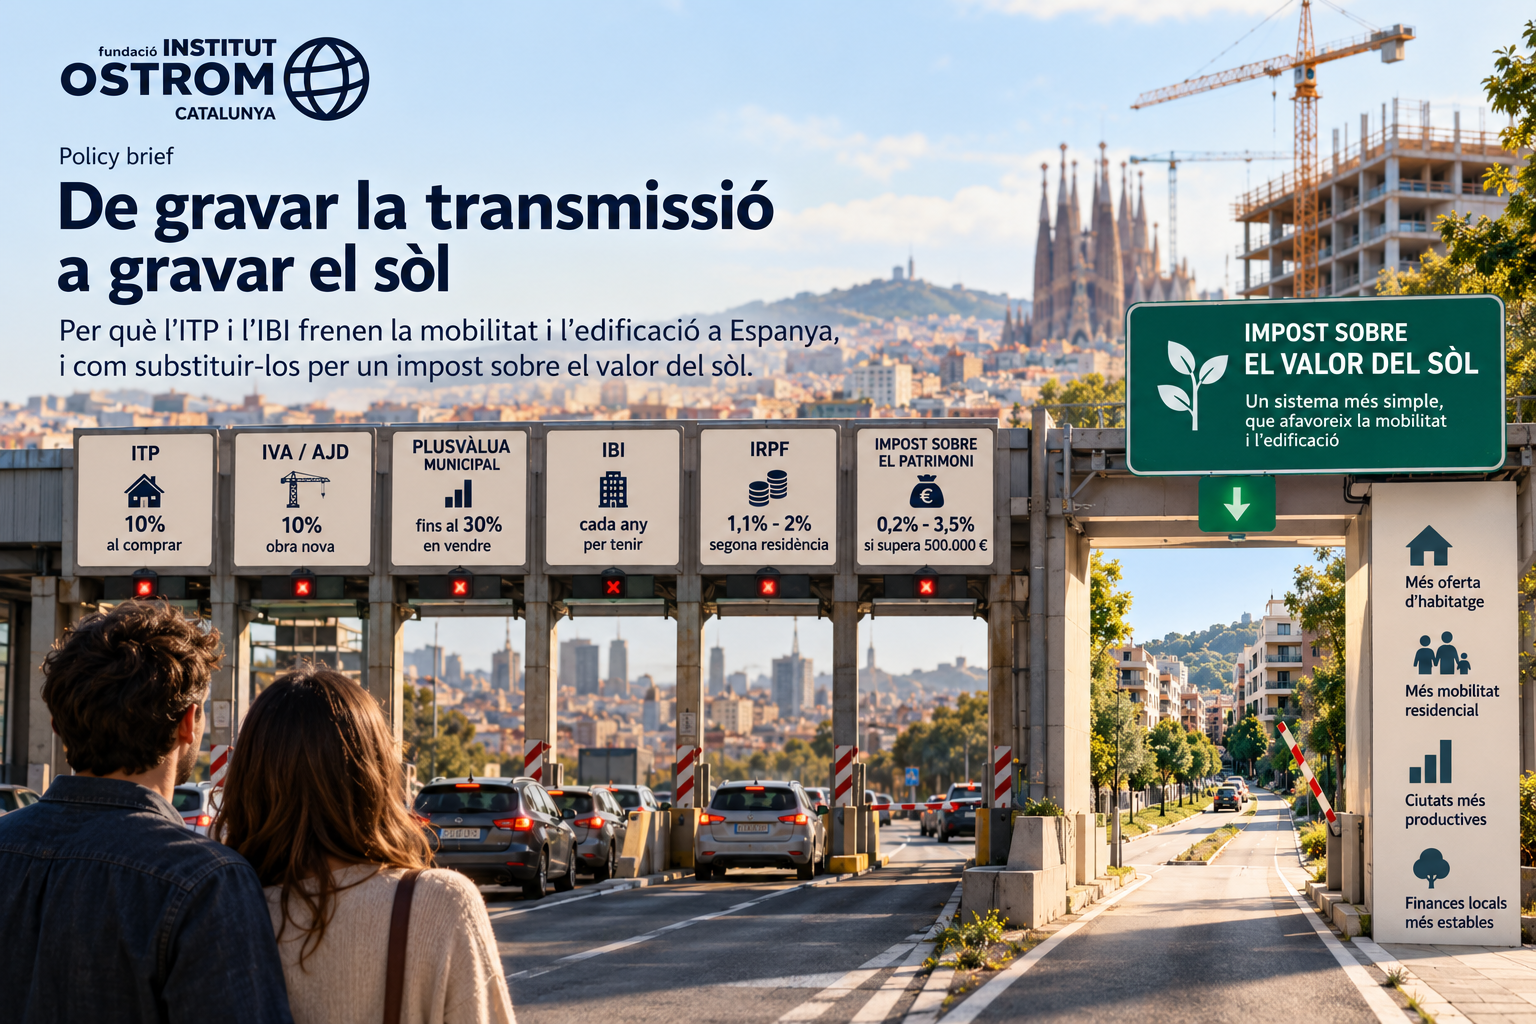
A Catalunya, una família que canvia de pis paga a la Generalitat el 10 % del preu el mateix dia de la compra. Qui aixeca un edifici sobre un solar, o rehabilita un immoble vell, veu com l’ajuntament li apuja l’IBI. La fiscalitat de l’habitatge grava les dues decisions que un mercat amb escassetat hauria d’afavorir: canviar de casa i construir-ne. El resultat és un parc mal repartit, amb gent gran en pisos massa grans i famílies joves en pisos massa petits, i una oferta nova que arriba amb comptagotes.
L’evidència internacional és consistent. Cada punt d’impost a la transmissió redueix entre un 6 % i un 14 % les compravendes, i un salt de dos punts del stamp duty britànic retalla un 37 % la mobilitat de les llars afectades, sobretot en les mudances curtes que ajusten la casa a la família. Espanya recapta per la transmissió d’immobles el 0,8 % del PIB, tant com Bèlgica i només menys que Itàlia, i és el país de l’OCDE amb la càrrega fiscal més alta sobre les transaccions d’habitatge. Un impost sobre el valor del sòl, en canvi, no altera cap decisió d’inversió, perquè el sòl no es pot fabricar ni amagar, i recau sobre els propietaris en proporció al valor de les ubicacions que posseeixen.
Impacte estimat
El model de la secció 5, una simulació de Monte Carlo de 50.000 iteracions calibrada amb elasticitats de la literatura economètrica, estima que la reforma posaria a la venda cada any uns 147.000 habitatges més a Espanya, 38.000 més a Catalunya i 4.700 més a la ciutat de Barcelona. La major part són pisos existents que avui no es venen: la rebaixa de l’ITP eleva les compravendes d’habitatge usat un 26 % a Espanya (interval del 15 % al 46 %) i un 43 % a Catalunya i Barcelona (del 24 % al 81 %). La resta és obra nova: l’impost sobre el sòl abarateix construir i rehabilitar entre un 4 % i un 6 % i eleva els habitatges iniciats un 2,1 % a Espanya, un 1,7 % a Catalunya i un 0,7 % a Barcelona. Aquesta segona xifra és prudent, perquè el model no recull l’efecte de l’impost sobre els solars buits i els edificis infrautilitzats en zones de valor alt, que en una ciutat densa és el més important. La recaptació d’ITP del segment reformat baixa al voltant d’un 28 %: uns 1.100 milions d’euros l’any al conjunt de les comunitats de règim comú i 275 a Catalunya.
Recomanacions principals
- El Govern central ha de modificar la Llei d’hisendes locals perquè la base de l’IBI sigui el valor cadastral del sòl, que el Cadastre ja calcula per a cada immoble, amb una transició de cinc anys a recaptació constant per municipi, i ha de suprimir la plusvàlua municipal, que grava la mateixa base en el moment de la venda.
- Les comunitats autònomes han d’aprovar per llei un calendari de reducció de l’ITP sobre l’habitatge habitual fins al 4 %, a raó d’un punt per any com a mínim. La Generalitat de Catalunya és la primera candidata perquè parteix del tipus més alt.
- El Govern central ha d’encarregar al Cadastre un pla per actualitzar en cinc anys els valors del sòl de les ponències amb més de deu anys, i estendre al sòl la metodologia del valor de referència.
- Els ajuntaments han d’aplicar la conversió amb tipus calculats per mantenir la recaptació, oferir un ajornament del pagament garantit amb l’immoble a les llars amb patrimoni elevat i rendes baixes, i publicar cada any la càrrega per parcel·la.
- Les hisendes forals del País Basc i Navarra, que ja tenen competència sobre l’IBI, poden fer la conversió sense esperar el legislador estatal i servir de prova pilot per a la resta.
Institut Ostrom - De gravar la transmisión a gravar el suelo (ES)